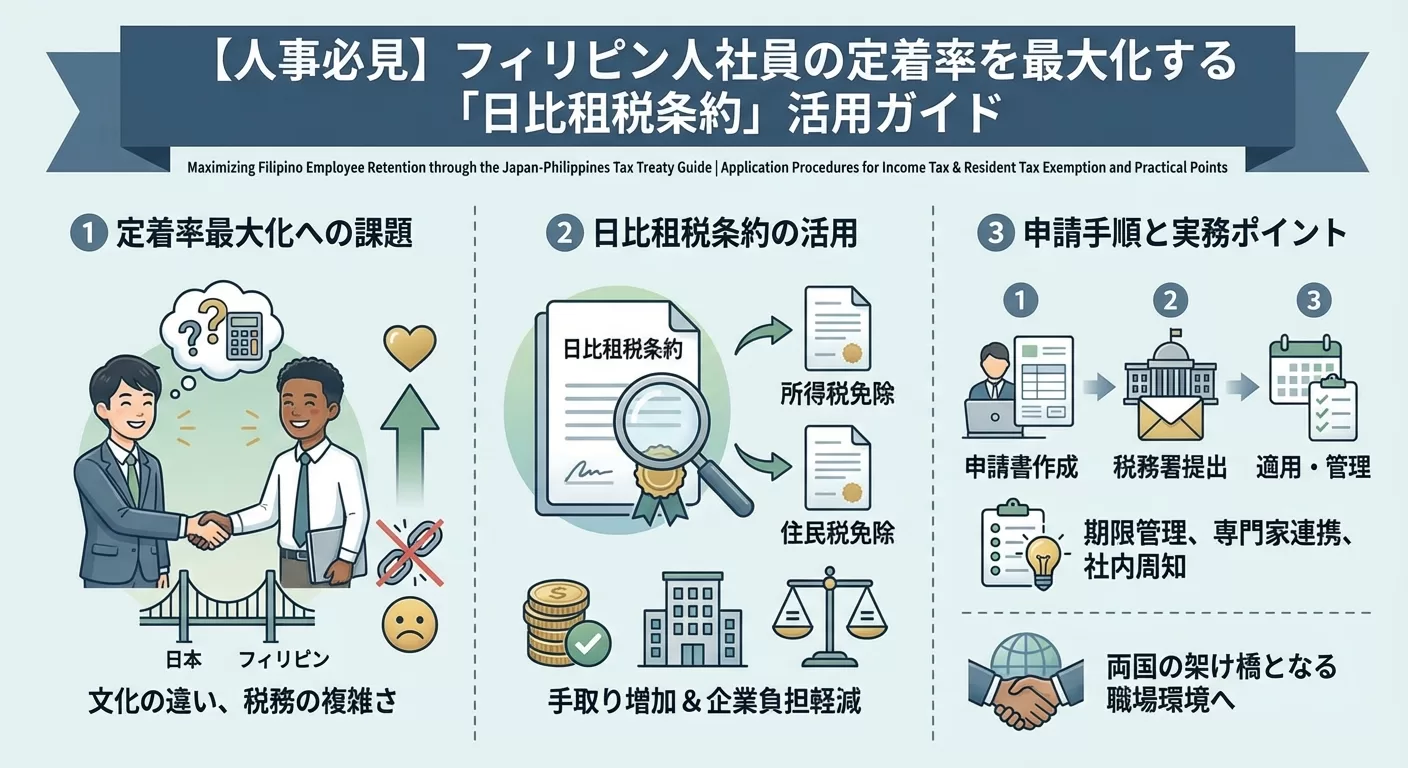
【人事必見】フィリピン人社員の定着率を最大化する「日比租税条約」活用ガイド|所得税・住民税免除の申請手順と実務のポイント
この記事のポイント(Executive Summary)
- 手取り額の最大化による定着効果: 日比租税条約を適用すれば、フィリピン人社員の所得税・住民税が免除され、実質的な可処分所得が増加します。これは離職防止に直結する強力な施策です。
- 企業負担ゼロの福利厚生: 企業側が新たなコストを負担することなく、実質的な昇給と同等の効果を従業員に提供できます。
- 二段階の行政手続きが必須: 所得税は税務署へ、住民税は市区町村へ、それぞれ別々に免除申請を行う必要があります。
- フィリピン本国での書類取得が成否を分ける: 居住者証明書(Certificate of Residence)の取得遅延は、初回給与からの適用に間に合わないリスクを招きます。
日本国内の人手不足が深刻化する中、特定技能や技能実習制度を活用してフィリピン人材を受け入れる企業が急速に増えています。しかし、採用後の現場で多くの人事担当者が直面するのが、「せっかく育成した人材が、手取り収入の少なさを理由に離職・転籍してしまう」という課題です。
この課題を解決する鍵となるのが、日本とフィリピンの間で締結されている「日比租税条約」の活用です。本記事では、Link Asia Manpower Solutionsの公式チームとして、租税条約の仕組みから申請実務のポイント、そしてフィリピン人材の定着支援のあり方までを体系的に解説します。
1. 日比租税条約とは何か|フィリピン人材の税負担を軽減する仕組み
日比租税条約は、日本とフィリピンの間で所得に対する二重課税を回避し、特定の条件を満たす労働者の税負担を軽減するために締結された国際条約です。特に、フィリピンから「事業修習生」として来日する技能実習生は、条約上の要件を満たすことで、日本での所得税および住民税の免除を受けられる可能性があります。
この制度の背景には、発展途上国から技能を学びに来る人材の負担を軽減し、国際的な技術移転を促進するという目的があります。つまり、単なる労働力としてではなく、「日本で技能を修得する立場」として認められることが免除適用の前提条件です。
企業にとって、この制度は「追加コストなしで実現できる最強の定着支援策」です。手取り額が増えることで社員の生活基盤が安定し、結果として長期的な就業継続につながります。給与の額面を上げることなく満足度を高められる点が、経営上の大きなメリットと言えるでしょう。
2. 対象となる在留資格と免除範囲の全体像
日比租税条約による税免除は、すべてのフィリピン人に適用されるわけではありません。対象は主に「事業修習生」として認められる在留資格を持つ人材であり、その範囲は在留資格ごとに異なります。
| 対象となる在留資格 | 条約上の区分 | 免除の範囲 |
|---|---|---|
| 技能実習(1号・2号・3号) | 事業修習生(第18条) | 教育・訓練のための給付、および一定額以下の給与所得 |
| 特定技能(元実習生) | 条件により取扱いが異なる | 実習期間中の免税措置の継続可否を個別に確認する必要あり |
⚠️ 注意:2009年の条約改正による取扱いの変更
2009年の条約改正以降、免除の適用範囲や解釈が変更されています。特に技能実習から特定技能へ移行したケースでは、自治体や税務署によって実務上の取り扱いが分かれることがあります。申請を進める前に、必ず管轄の税務署へ事前相談を行い、最新の取り扱いを確認してください。
3. 所得税・住民税免除の申請手順|実務で押さえるべき3ステップ
租税条約の適用は自動的に行われるものではありません。企業が源泉徴収義務者として、以下の3つのステップを期限内に完了させる必要があります。
- 居住者証明書(Certificate of Residence)の取得
社員本人がフィリピンの税務当局(BIR:Bureau of Internal Revenue)から取得する書類です。申請者がフィリピンの居住者であること、日本で受ける所得が条約上のどの条項に該当するかが明記されます。発行までに数週間から数ヶ月を要するケースもあるため、内定後ただちに動き出すことが重要です。
- 所得税の免除申請(税務署への届出)
「租税条約に関する届出書」を作成し、所轄の税務署へ提出します。提出期限は、最初の給与を支払う日の前日です。届出書には居住者証明書の写しを添付し、適用を求める条約上の条項を明示します。
- 住民税の免除申請(市区町村への届出)
所得税とは別に、社員が居住する市区町村の役所へ住民税の免除届出書を提出します。「所得税は免除されたのに、住民税だけが課税されている」という状態は、社員の不信感を招く最大の要因です。必ず両方の手続きを完了させてください。
4. 申請実務におけるリスクと注意点|人事担当者が知るべき4つの原則
租税条約の活用は効果的ですが、誤った理解のまま進めると、後日の追徴課税や労使トラブルに発展する可能性があります。以下の原則を徹底してください。
- 「これから支払う給与」への適用を原則とする
過去の給与に対して遡及適用を求めることも制度上は可能ですが、手続きが複雑化し、税務署との個別協議が必要となります。原則として、入社後の初回給与から適用できるよう期限内に申請を行うのが実務的です。
- 「特定技能」移行時のギャップを事前に説明する
技能実習から特定技能へ移行すると、条約上の「事業修習生」の枠組みから外れるとみなされ、免税が打ち切られるケースが一般的です。この際、「なぜ手取りが減るのか」を入社前から丁寧に説明し、納得を得ておくことが、離職防止の観点から決定的に重要です。
- 法令・通達の最新情報を継続的に確認する
租税条約や国内税法は随時改正されます。常に最新の公的情報を参照するか、税理士などの専門家へ相談する体制を整えてください。
- 手続きの担当者を明確化し、記録を一元管理する
所得税と住民税は申請先も様式も異なります。担当者が不在でも手続きが停滞しないよう、進捗を一覧化して管理することをお勧めします。
5. 定着率を最大化するには「手続き」と「教育」の両輪が不可欠
租税条約による手取り額の増加は、フィリピン人社員の生活を安定させ、離職を防ぐ上で極めて有効です。しかし、日本の業務や生活に適応できなければ、どれほど手取りが多くても定着にはつながりません。
Link Asia Manpower Solutionsでは、フィリピン国内の提携トレーニングセンターにおいて、フィリピン人講師による対面形式の海外派遣前研修を実施しています。この研修では、日本のビジネスマナーや安全衛生の基本に加え、建設・介護・製造などの各分野で必要となる専門用語を、フィリピンの提携ビジネスセンター(SAMURAI Japan Business Center)でのカリキュラムを通じて学習します。来日前の段階で現場用語に慣れておくことで、配属後の立ち上がりが大幅にスムーズになります。
また、研修は通信制ではなく、必ず対面でフィリピン人講師が指導する体制を徹底しています。これにより、一人ひとりの理解度をきめ細かく確認しながら、日本の職場で求められる規律と責任感を醸成します。採用前の教育と、採用後の税務手続き。この両輪が揃って初めて、フィリピン人材の長期的な定着が実現するのです。
6. Link Asiaが提供する採用から定着までの直接サポート
本記事で解説した日比租税条約の手続きは、フィリピン本国での書類取得が起点となるため、言語と地理の壁が大きな負担となります。Link Asia Manpower Solutionsは、フィリピン政府(DMW)の正規ライセンスを保有し、フィリピンから日本企業への直接B2B人材採用支援を行う公式チームです。
- フィリピン現地での書類取得サポート
候補者の居住者証明書をはじめとする必要書類の収集を、現地拠点のスタッフが日本語でサポートします。海外の行政機関とのやり取りに不慣れな企業様でも、負担なく手続きを進められます。
- クロスボーダー調整の一貫サポート
採用要件のヒアリングから面接設定、契約締結、入国前研修まで、Link Asiaの公式チームが日本とフィリピンをまたいだ調整を一貫して担当します。時差や言語の壁によるコミュニケーションロスを最小化します。
- コンプライアンス遵守の徹底
DMWライセンス(DMW-067-LB-03312023-R)に基づき、フィリピン政府の規則を遵守した適法な採用プロセスを提供します。税務手続きだけでなく、在留資格や労働契約に関わるリスクも未然に防ぎます。
採用後の定着率をさらに高めたい企業様には、離職防止のマネジメント手法についても、別記事【経営者必見】フィリピン人社員の離職を防ぎ、定着率を最大化するマネジメント手法の徹底解説で詳しく解説していますので、あわせてご参照ください。
7. よくある質問(FAQ)
Q1. 日比租税条約による免税は、どのような在留資格のフィリピン人が対象ですか?
A1. 主な対象は「技能実習」の在留資格で来日している事業修習生です。短期滞在や特定技能で新規に入国する方は対象外となるのが一般的ですが、技能実習から特定技能へ移行した場合に免税措置が継続されるかは、個別の事情により判断が分かれます。必ず管轄の税務署へご確認ください。
Q2. なぜ所得税とは別に、住民税の免除申請も必要なのですか?
A2. 所得税と住民税は、法律上それぞれ独立した税目だからです。租税条約に基づく免除手続きも、税務署と市区町村に対して別々に行う必要があります。所得税の届出だけでは住民税は免除されませんので、必ず両方の手続きを完了させてください。
Q3. 申請を怠った場合、企業側にはどのようなリスクがありますか?
A3. まず、社員の手取り額が想定より少なくなり、モチベーションの低下や早期離職につながります。さらに、源泉徴収義務者としての届出を怠った結果、税務署から指導を受ける可能性もあります。手続きの遅延は、人材の定着と企業のコンプライアンスの両面でリスクとなることを認識しておきましょう。
8. まとめ|手取り額の最大化が、優秀なフィリピン人材を繋ぎ止める
フィリピン人材の定着率を左右する最大の要素は、「手取り収入の安定」です。日比租税条約を正しく理解し、所得税・住民税の免除申請を確実に履行することで、企業は追加コストをかけることなく、社員の生活満足度を大きく高めることができます。これは単なる税務対応ではなく、競合他社との差別化を図り、優秀な人材を長期的に確保するための戦略的な人材投資なのです。
「手続きが複雑で、自社だけで対応できるか不安」「フィリピン側の書類取得をスムーズに進めたい」とお考えの経営者・人事担当者様は、ぜひ一度、Link Asia Manpower Solutionsの公式チームへご相談ください。フィリピンからの直接B2B採用支援の知見を活かし、貴社の人材戦略を強力にバックアップします。
御社の即戦力となるフィリピン人材を。MWO手続きから採用まで一気通貫でサポート。
外国人材の採用に関するご相談・資料請求はこちらから
お急ぎの方・まずは軽く相談したい方はLINEが便利です
資料請求・お問い合わせフォーム
運営会社:リンクアジアマンパワーソリューションズ (Link Asia Manpower Solutions Corp.)
DMWライセンス:DMW-067-LB-03312023-R
- アラバン本社
- Units 103 and 307, 8 Antonio Centre Building, Prime Street. Madrigal Business Park 2, Alabang, Muntintlupa City, 1780, Philippines
- 📍 Googleマップで見る
- マニラ支社
- Unit 117-118 Luz Henson Bldg 494 Soldado St Ermita Manila, Philippines
- 📍 Googleマップで見る
※所在地や公式SNS等の詳細はリンクアジアについてよりご確認ください。